auraSTANDORTPORTFOLIO / INVESTITIONSANALYSE
PrivatMM
AURA · STANDORTANALYSE

Ein guter Standort.
Eine fundierte Entscheidung.

Erkennen Sie das Potenzial, bevor Sie investieren.

Änderungen werden in diesem Browser gespeichert

Editierbarer Planungskurs ohne automatische Aktualisierung. Kostenannahmen werden in PLN eingegeben; Ergebnisse und CSV-Exporte verwenden die gewählte Währung.

CASHFLOW IM ZEITVERLAUF

Wann amortisiert sich die Investition?

BEARBEITEN UND VERGLEICHEN

Basisszenario

LIVE
Anlagenvariante
INVESTITION UND ZUSCHÜSSE

Gebäude, Technik und Finanzierung

Separate Kostenkategorien und Zuschussquoten.

PositionNettobetrag

Zuschüsse betragen standardmäßig 0%. Das Modell unterstellt anteilige Zuflüsse während der Bauphase und einen entsprechend geringeren Finanzierungsbedarf. Verzögerte Erstattungen und Überbrückungsfinanzierung benötigen einen eigenen Zeitplan. Projekt-IRR und Kapitalwert enthalten Zuschüsse; das EBITDA bleibt unverändert. Die vereinfachte steuerliche Abschreibungsbasis wird um Zuschüsse gemindert.

Kostenquelle: CarWash - cost estimation.xlsx, Arkusz1. Das Modell verwendet die Excel-Flächen und 6.000 PLN/m². Die Position von 1,5 Mio. PLN umfasst Erschließung und Verkehrsflächen und wird nicht erneut als Erdarbeiten berechnet. Technik wird gemäß Vorgabe separat mit 6 Mio. PLN addiert. Frühere Standardflächen werden aktualisiert; individuell geänderte Flächen bleiben erhalten.

EXCEL-KOSTENSCHÄTZUNG

Kostenspannen nach Varianten

Aufklappen +

Nettobeträge in PLN. Die Excel-Summen enthalten Gebäude und Erschließung, jedoch keine Technik.

Excel-Kostenschätzung herunterladen ↓
VarianteGeschossfläche m²Preis PLN/m²GebäudeErschließung und StraßenExcel-SummeMit Technik für 6 Mio. PLN
1E/1T1 7505 5009 625 0001 500 00011 125 00017 125 000
1E/1T1 7506 00010 500 0001 500 00012 000 00018 000 000
2E/1T2 1006 00012 600 0001 500 00014 100 00020 100 000
2E/1T2 1006 50013 650 0001 500 00015 150 00021 150 000
2E/2T2 4506 00014 700 0001 500 00016 200 00022 200 000
2E/2T2 4506 50015 925 0001 500 00017 425 00023 425 000

Die Arbeitsmappe enthält keine Variante 1E/2T. Diese Tabelle dokumentiert die ursprüngliche Schätzung; aktuelle Annahmen, Zuschüsse und Modellergebnisse werden oben bearbeitet.

01 / VARIANTENVERGLEICH

Ein Standort. Vier Möglichkeiten.

Die Fahrzeugzahlen gelten für die gesamte Anlage. Ein zweiter Waschtunnel verdoppelt die Nachfrage nicht automatisch.

4 VARIANTEN × 3 AUSLASTUNGSSTUFEN Aktuelles Szenario
Variante / Fahrzeuge pro TagCAPEX
Mio. PLN
Umsatz
Mio. PLN / Jahr
EBITDA
Mio. PLN / Jahr
FCFE · Jahr 3
Mio. PLN / Jahr
Projekt-IRRDarlehens-IRRProjektamortisation
ab Investitionsbeginn
Umsatz und EBITDA: volle Auslastung zu Anfangspreisen. FCFE: tatsächliches Jahr 3 nach Steuern, Ersatzinvestitionen und Darlehensdienst. Darlehens-IRR: Haralds Auszahlungen sowie Rückflüsse aus Tilgung und Zinsen vor Steuern des Darlehensgebers. Die Projektamortisation wird unabhängig von der Finanzierung berechnet. Klicken Sie auf eine Zeile, um das Szenario auszuwählen.
MODELLDETAILS

Jährliche Cashflows und Darlehenstilgung

Aufklappen +

Beträge netto, Mio. PLN. Jahr 1 beginnt am Eröffnungstag.

02 / SENSITIVITÄTSANALYSE

Was beeinflusst das Ergebnis?

Alle Diagramme werden bei Änderungen der Annahmen neu berechnet.

Fahrzeugzahl × Waschpreis

Einfluss des Außenwaschpreises und der täglichen Fahrzeugzahl

▦
Niedrigeres Ergebnis
Höheres Ergebnis

Wichtigste Einflussfaktoren

Änderung jeder Annahme um −10% und +10%

⌁
Die übrigen Annahmen bleiben konstant. Das Diagramm zeigt die Abweichung vom Basisergebnis.
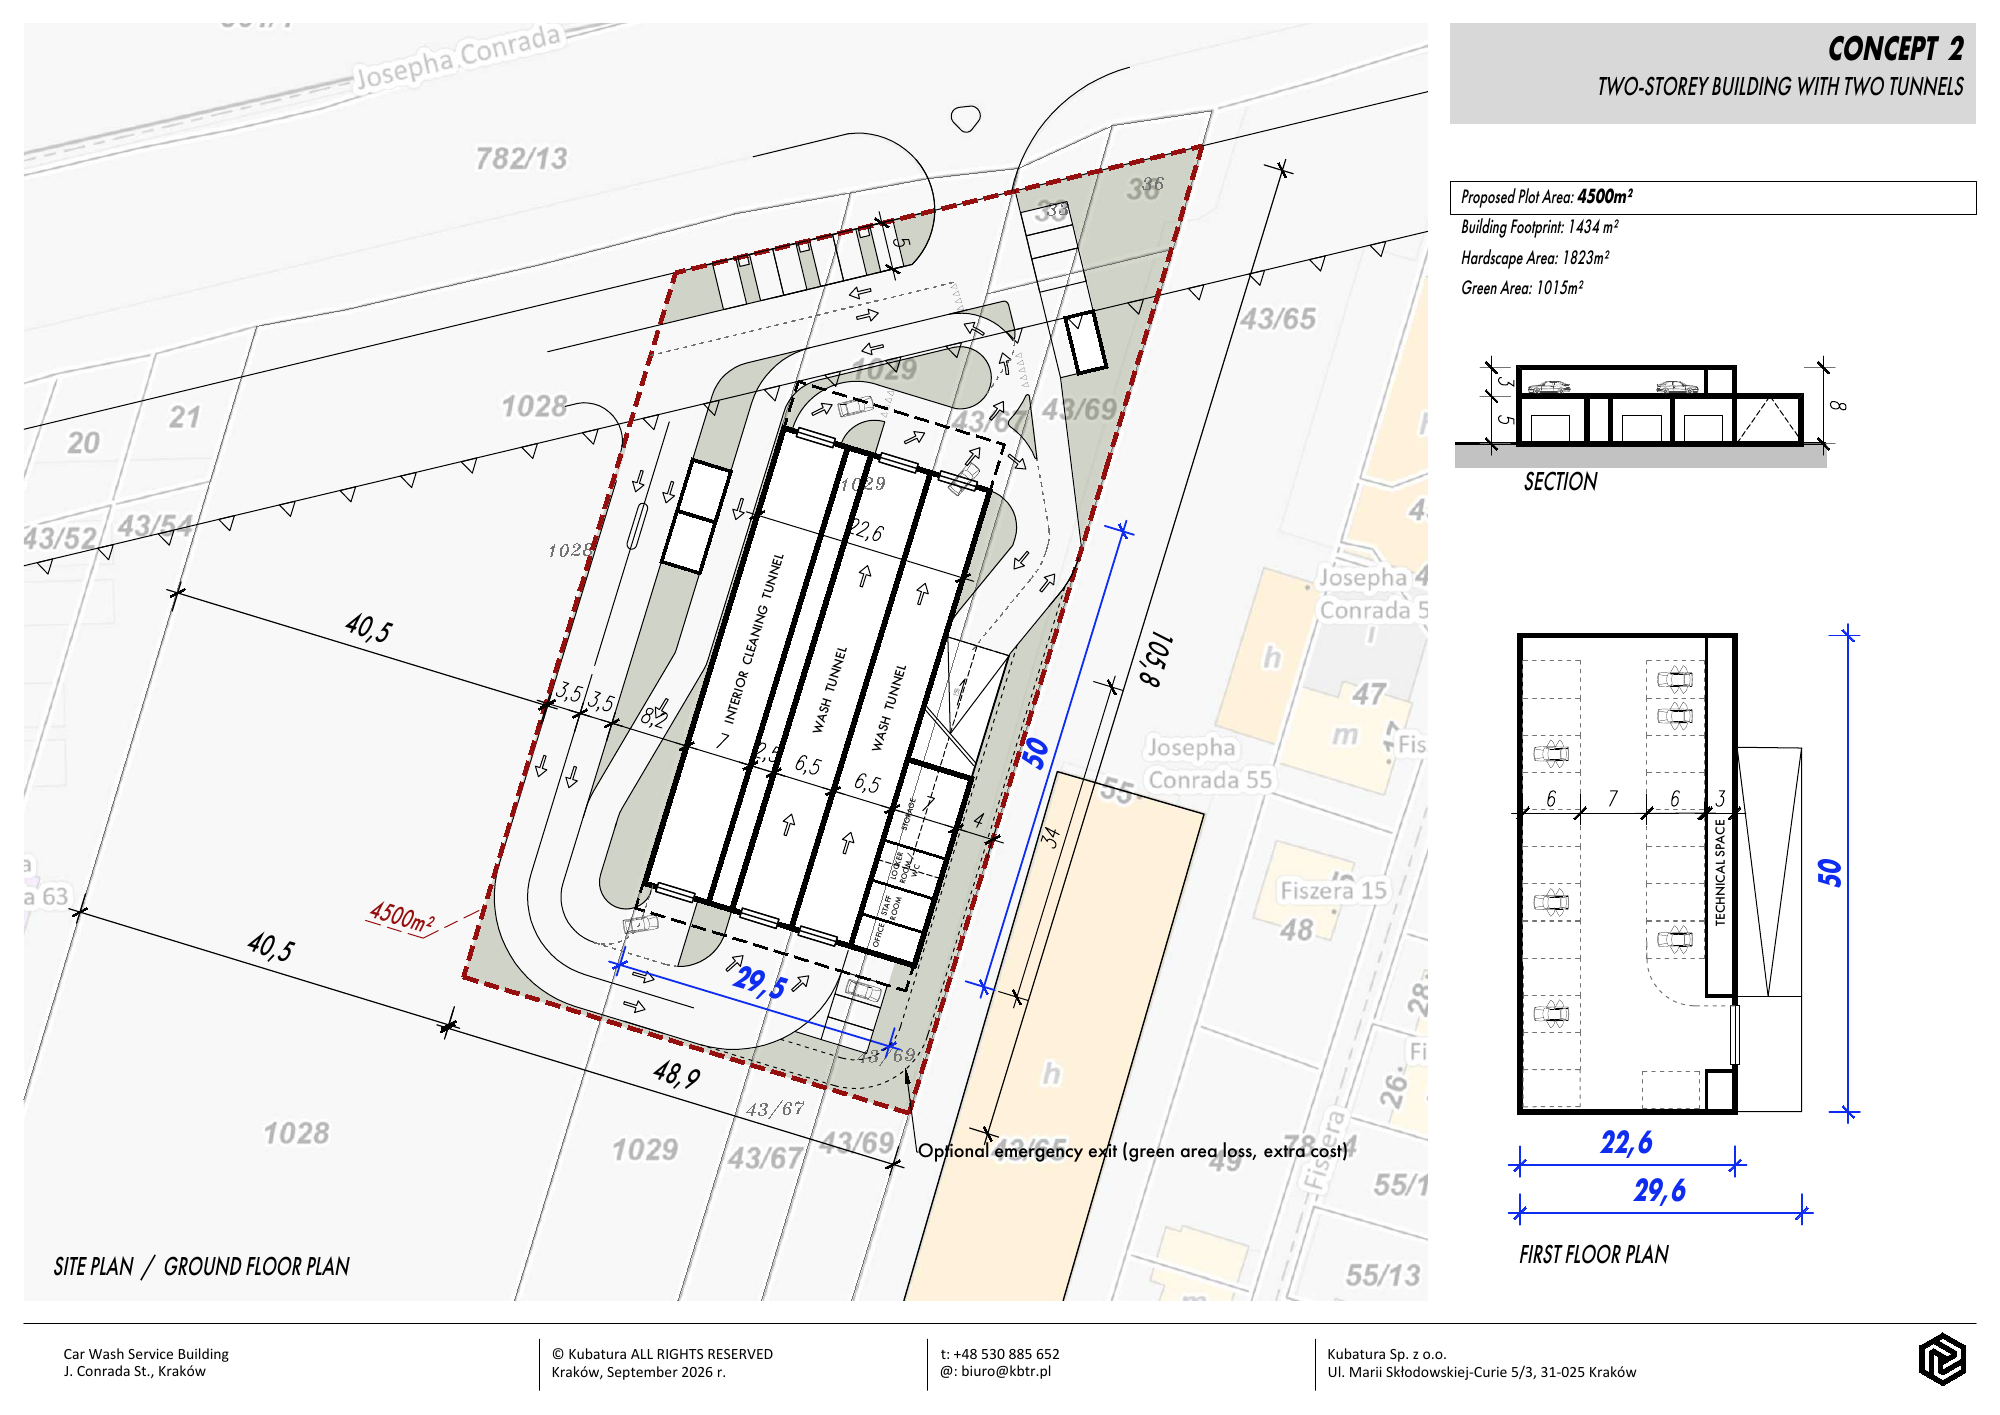
03 / CONRADA · KONZEPT 2

Architekturkonzept

Josepha-Conrada-Straße, Kraków · Kubatura · September 2026

Plan als PDF öffnen ↗
Vorgeschlagene Grundstücksfläche4 500 m²
Überbaute Grundfläche1 434 m²
Befestigte Fläche1 823 m²
Grünfläche1 015 m²

Werte aus dem Plan Concept 2. Die drei Flächenkategorien ergeben zusammen 4.272 m²; die Differenz von 228 m² zur Grundstücksfläche ist mit dem Planer zu klären. Die überbaute Grundfläche im Plan unterscheidet sich von der Kalkulationsfläche. Das Finanzmodell verwendet die Excel-Flächen: 2.450 m² für 2E/2T.

ERDGESCHOSS UND VERKEHRSFÜHRUNG

Zwei Waschtunnel und Innenreinigung

Das Erdgeschoss zeigt zwei Waschtunnel, einen Innenreinigungstunnel, Büro, Personalraum, WC, Umkleide und Lager. Der Plan zeigt die Verkehrsführung um das Gebäude und eine Rampe mit 15% Steigung.

OBERGESCHOSS UND SCHNITT

Zweigeschossiges Gebäude

Der Obergeschossplan zeigt die Anordnung der Stellplätze und die Technikfläche. Der Plan enthält einen Gebäudeschnitt und eine optionale Notausfahrt, die laut Vermerk Grünfläche reduziert und Mehrkosten verursacht.

QUELLENDOKUMENTE

Conrada · Konzept 2 · 25. September 2026

Original-PDF herunterladen ↓
Conrada Concept 2: Lageplan, Erdgeschoss, Obergeschoss und Gebäudeschnitt

Verfasser: Kubatura Sp. z o.o. · Originalzeichnung: Concept 2, zweigeschossiges Gebäude mit zwei Tunneln.

04 / BEBAUUNGSPLAN · AZORY – ZACHÓD

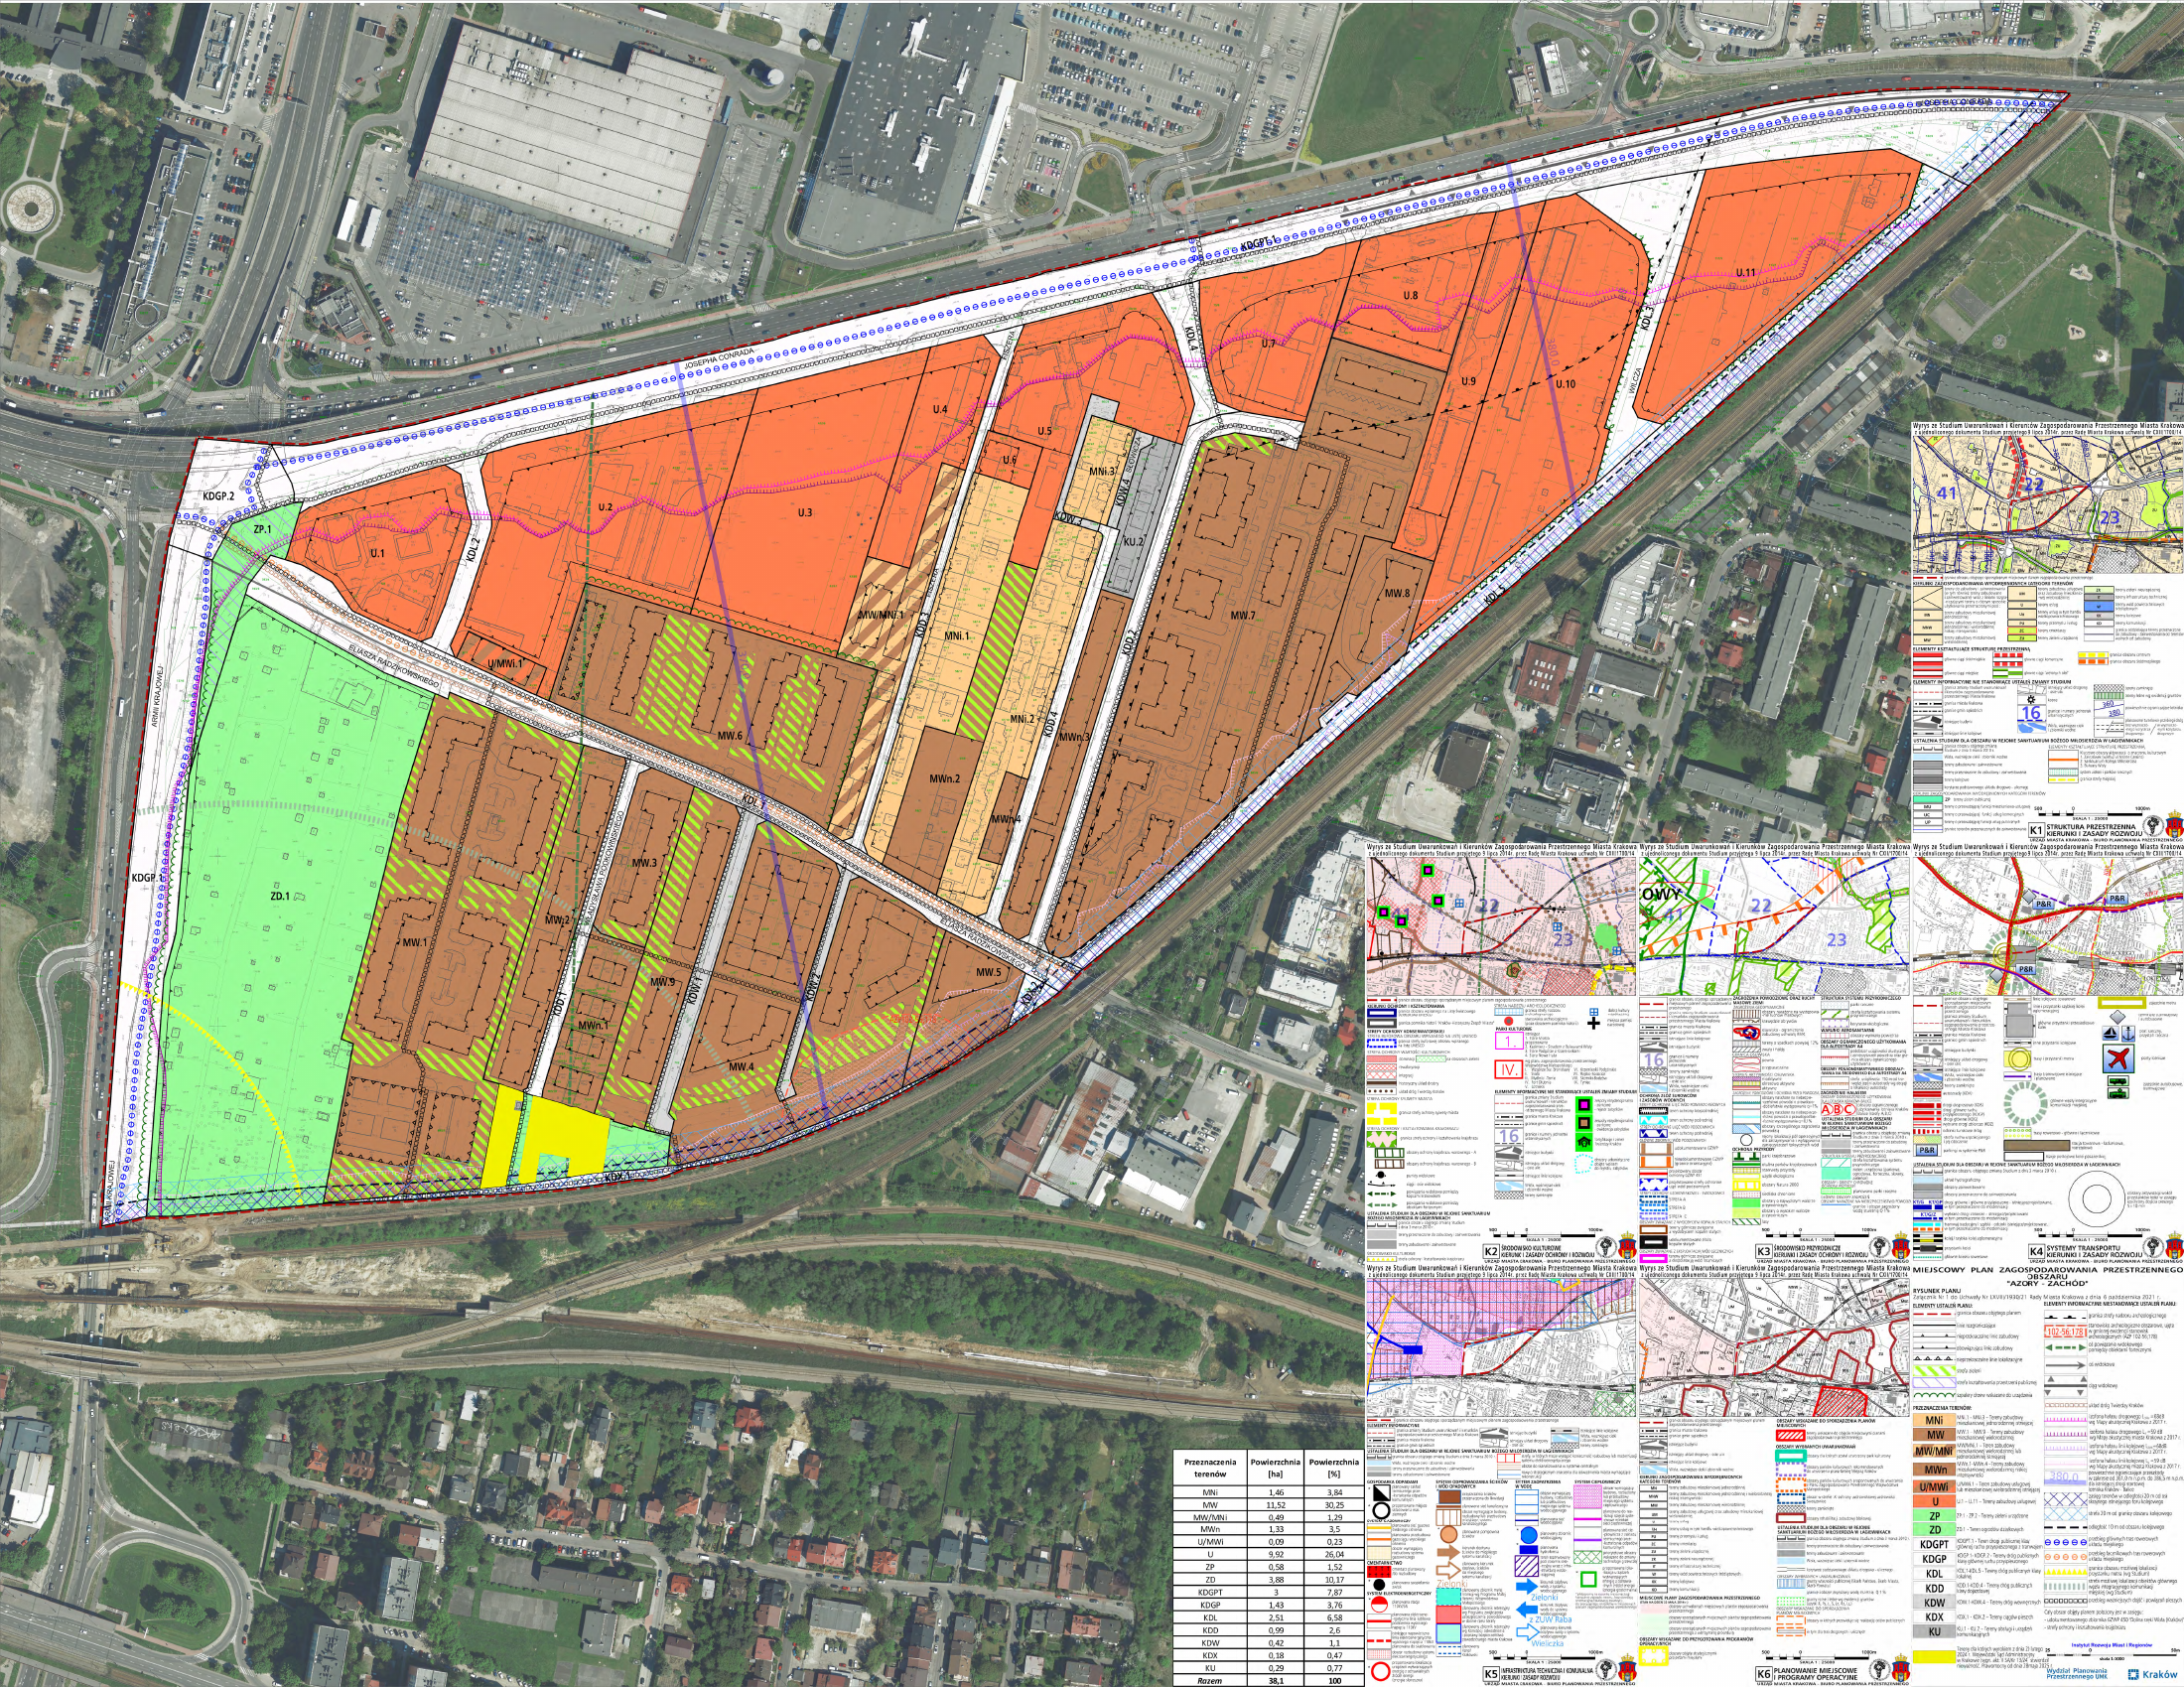
U.3 — Planungsrechtliche Vorgaben

Beschluss LXVIII/1930/21 vom 6. Oktober 2021 · Zusammenfassung und Quellen

Festsetzungen U.3 öffnen ↗
HauptnutzungDienstleistungen
Biologisch aktive Flächemind. 20%
Bebauungsintensität1,2–3,0
Maximale Höhe25 m
ThemaWesentliche FestsetzungenFundstelle im bereitgestellten Text
HauptnutzungDienstleistungsgebäude. Eine Waschanlage ist nicht ausdrücklich genannt; ihre Einordnung und die Zulässigkeit der technischen Lösung sind im Entwurf zu bestätigen.§ 21 ust. 1; s. 21
Biologisch aktive FlächeMindestens 20% des im Lageplan erfassten Baugrundstücks.§ 21 ust. 2 pkt 3 lit. a; s. 22
Bebauungsintensität1,2 bis 3,0. Verhältnis der gesamten Geschossfläche zur Fläche des im Projekt erfassten Baugrundstücks. Die Plandefinition umfasst oberirdische Geschosse.§ 21 ust. 2 pkt 3 lit. b; § 4 pkt 13–17; s. 3, 22
HöheMaximal 25 m. Die Höhe umfasst auch technische Dachaufbauten gemäß Plandefinition.§ 21 ust. 2 pkt 3 lit. c; § 4 pkt 19; s. 3, 22
DachFlachdach; laut Plandefinition mit einer Neigung bis 12°.§ 7 ust. 9 pkt 1 lit. a; § 4 pkt 23; s. 3, 7
Umwelt und LärmDer Plan verbietet Vorhaben mit potenziell erheblichen Umweltauswirkungen, mit festgelegten Ausnahmen. Die Einstufung der gesamten Waschanlage sowie Lärmauswirkungen auf benachbarte Wohngebiete sind zu prüfen.§ 8 ust. 2–3; s. 9–10
Grünflächen und BaumreihenIn U.3 sind Baumreihen anzulegen und zu erhalten. Innerhalb einer ausgewiesenen Grünzone sind Gebäude und Stellplätze verboten; mindestens 80% der Fläche dieser Zone müssen biologisch aktiv sein. Die Grenzen ergeben sich aus der Planzeichnung.§ 8 ust. 5 pkt 5 i ust. 6; s. 10
Stellplätze und FahrräderFür sonstige Dienstleistungsgebäude: 20 Pkw- und 5 Fahrradstellplätze je 100 Beschäftigte. Behindertenstellplätze: mindestens 4% und mindestens ein Stellplatz. Die erforderlichen Stellplätze sind innerhalb des Projektgrundstücks nachzuweisen; zusätzliche Nutzungen benötigen einen eigenen Stellplatznachweis.§ 13 ust. 9 pkt 1 lit. m, pkt 3, pkt 4 lit. h i pkt 5; s. 16–17
Abwasser und RückhaltungKommunales Abwasser ist in Misch- oder Trennkanalisation einzuleiten; Kleinkläranlagen und abflusslose Sammelgruben sind untersagt. Regenwasserrückhaltung und Abflussbegrenzung sind vorgesehen. Bedingungen für das Prozessabwasser der Waschanlage sind separat mit dem Versorgungsträger abzustimmen.§ 12 ust. 3; s. 13
Zufahrt und BaulinienConrada-Straße: KDGPT.1, mit möglicher Erschließungsstraße oder Servicefahrspur. Dies genehmigt keine konkrete Zufahrt. Baulinien, Straßenraumgrenzen und Zustimmung des Straßenbaulastträgers sind für die gewählten Flurstücke zu prüfen.§ 13 ust. 1 pkt 1 lit. c; rysunek planu; s. 14

Dokumentversionen und Prüfungsumfang

Die Metadaten der bereitgestellten Zeichnung nennen den 28. Mai 2025. Das Krakauer BIP veröffentlicht eine neuere Zeichnung vom 9. Oktober 2026 und weist auf Änderungen der Plangeltung in einem kleinen Teilgebiet sowie auf Gerichtsentscheidungen hin. Die bereitgestellten Originale bleiben erhalten; aktuelle amtliche Quellen sind separat verlinkt.

Die Übersicht beschreibt das Gebiet U.3. Sie bestätigt weder die vollständige Lage eines konkreten Grundstücks in U.3 noch den Verlauf der Baulinien auf einzelnen Flurstücken. Prüfen Sie Flurstücksnummern und einen aktuellen amtlichen Planauszug.

Quellen: bereitgestellter Plantext und Planzeichnung; BIP geprüft am 19. Oktober 2026. Fundstellen beziehen sich auf die gedruckten Seitenzahlen des Beschlusses.

Szenarien werden lokal in diesem Browser gespeichert. Mit einer JSON-Sicherung können Sie sie auf einen anderen Computer übertragen.

Gespeicherte Szenarien werden mit demselben Rechenmodell berechnet. Ihre Daten bleiben in diesem Browser.

Ausgangspunkt: Conrada, Concept 2_B

Quelle: Conrada_Car_Wash_Brief_EN_320_420_520_Concept_2B_FINAL_v2(1).pdf, gelesen am 18. Oktober 2026. 312 Betriebstage, 60 PLN pro Wäsche, Innenreinigung für 99/129 PLN, Anteil 20%, Fahrzeugmix 60/40 und 65.000 PLN monatliche Nettomiete. Das Briefing enthält keine Betriebskosten oder Gewinnprognose.

Umsatz ohne Doppelzählung

Jährliche Besuche = Fahrzeuge pro Tag × Betriebstage. Abonnentenbesuche = Abonnenten × monatliche Besuche × 12. Einzelwäschen = Gesamtbesuche abzüglich Abonnentenbesuche. Bruttoerlös = Einzelwäschen × Waschpreis + Abonnenten × 12 × Abonnementpreis + Gesamtbesuche × Innenreinigungsanteil × durchschnittlicher Innenreinigungspreis. Nettoumsatz = Bruttoerlös / (1 + angenommener Umsatzsteuersatz).

Das Abonnement umfasst die Außenwäsche. Innenreinigung wird allen Kunden zusätzlich berechnet. Abonnentenbesuche sind in der gesamten Fahrzeugzahl enthalten. Die Fahrzeugzahl ist eine Nachfrageannahme und keine aus dem Straßenverkehr abgeleitete Prognose.

EBITDA und Cashflows

EBITDA = Nettoumsatz − variable Kosten − Personalkosten − sonstige Fixkosten − Miete. Ersatzinvestitionen werden unterhalb des EBITDA abgezogen. Projekt-FCFF = EBITDA − Steuer ohne Finanzierung − Ersatzinvestitionen. Eigenkapital-FCFE = EBITDA − Steuer nach Zinsen − Ersatzinvestitionen − Zinsen − planmäßige Tilgung − Sondertilgung.

Monatsplan

Investitionen und Zuschüsse verteilen sich gleichmäßig auf die Bauphase. Ein Gesellschafterdarlehen von Harald finanziert standardmäßig 100% des Bedarfs nach Zuschüssen, ohne anfänglichen Eigenkapitalbeitrag. Bauzinsen einschließlich Zinsen auf die laufende Tranche werden monatlich kapitalisiert und erhöhen den Darlehenssaldo. Nach Eröffnung werden Zinsen monatlich gezahlt. Standardmäßig dienen 70% der positiven Liquidität nach Steuern, Ersatzinvestitionen und Zinsen zur Tilgung, ohne feste Raten. Optional sind Annuitäten mit zusätzlicher Sondertilgung möglich. Ein Restsaldo am Ende des Analysezeitraums wird als Schlusszahlung ausgewiesen, die verfügbare Liquidität oder Refinanzierung voraussetzt.

Die ersten zwölf Monate nach Eröffnung werden mit 70% der Zielauslastung gerechnet, die nächsten zwölf mit 85%, danach mit 100% (editierbar). Fixkosten fallen ab Eröffnung vollständig an. Jährliche Indexierungen beginnen im zweiten Jahr. Kapazität = Tunnel × Fahrzeuge pro Stunde und Tunnel × Betriebsstunden pro Tag; dies ist eine technische Obergrenze ohne Warteschlangensimulation. Abonnements werden proportional zur Fahrzeugzahl und Anlaufphase skaliert.

IRR, Amortisation und Gewinnschwelle

Die IRR wird aus allen monatlichen Cashflows ab Investitionsbeginn berechnet und annualisiert: (1 + monatliche IRR)^12 − 1. Die Projekt-IRR umfasst alle Investitionsausgaben ohne Finanzierung. Die Eigenkapital-IRR umfasst Einlagen, Ausschüttungen und mögliche Nachschüsse. Eine nicht ermittelbare oder mehrdeutige IRR wird als k. A. angezeigt. Der Kapitalwert diskontiert die monatlichen FCFF mit dem jährlichen Diskontsatz aus den Annahmen.

Die Amortisationsdauer wird interpoliert, nicht diskontiert und ab Baubeginn ohne Endwert berechnet. Die EBITDA-Gewinnschwelle ist die tägliche Fahrzeugzahl zur Deckung der Betriebskosten zu Anfangspreisen. Sie enthält keinen Darlehensdienst, keine Ertragsteuer und keine Ersatzinvestitionen. Die tägliche Fahrzeugzahl darf nicht unter den angegebenen Abonnentenbesuchen liegen.

Planungsannahmen und Modellgrenzen

Gesamtinvestition = Geschossfläche × Baukosten pro m² + Erdarbeiten + Technik + zusätzliche Investitionen + gekauftes Grundstück + Betriebskapital. Zuschüsse werden getrennt für Gebäude und Technik berechnet. Beträge und Finanzierungsannahmen stehen im Abschnitt Investition und Zuschüsse.

Personal-, variable und sonstige Kosten, Ersatzinvestitionen, Anlaufphase und Indexierungen sind editierbare Schätzungen und keine Lieferantenangebote. Für Ciepłownicza werden vorläufig ein Kaufpreis von 6 Mio. PLN und 5.500 m² nach früheren Investorenannahmen angesetzt. Rechtslage, Erschließung und aktueller Grundstückspreis wurden nicht verifiziert.

23% Umsatzsteuer, 19% Ertragsteuer und eine Abschreibung über 20 Jahre sind Modellannahmen und keine Feststellung der tatsächlichen Besteuerung. Linear abgeschrieben werden Gebäude, Erdarbeiten, Technik und zusätzliche Investitionen nach Abzug der Zuschüsse; Grundstück und Betriebskapital werden nicht abgeschrieben. Verluste werden unbegrenzt vorgetragen; besondere Steuerbeschränkungen und die Abschreibung von Ersatzinvestitionen bleiben unberücksichtigt. Umsatzsteuer-Cashflows, Gebühren, Überbrückungsfinanzierung und spätere Veränderungen des Betriebskapitals sind nicht enthalten.

Der Endwert beträgt standardmäßig null, auch für Grundstück und Betriebskapital. Ein Gesamtnettoendwert nach Kosten und Steuern kann eingegeben werden. Das Modell erhebt darauf keine zusätzliche Steuer. Ein automatischer Verkauf zum EBITDA-Multiplikator wird nicht unterstellt. Der Analysezeitraum sollte durch die gesicherte Mietdauer abgedeckt sein.

Modellprüfungen

Rechentests prüfen den Umsatz anhand des Briefings, Umsatzsteuer und Abonnements, den Darlehenssaldo, die IRR, Nullzinsen sowie Kauf und Miete.